
حين يحاول العباس الومغاري تحويل الالتزامات الدولية إلى مزايدة سياسية
في الوقت الذي يستعد فيه المغرب لاحتضان واحدة من أكبر التظاهرات الرياضية العالمية، يختار النائب العباس الومغاري مقاربة سياسية تقوم على تقديم الإعفاءات الضريبية المرتبطة بكأس العالم 2030 باعتبارها تنازلا عن السيادة الوطنية، في خطاب يختزل النقاش القانوني والاقتصادي في مزايدات سياسية، ويتجاهل طبيعة الالتزامات التي تفرضها استضافة مثل هذه الأحداث الدولية الكبرى.
فالإعفاءات المرتبطة بتنظيم كأس العالم ليست امتيازا مغربيا معزولا، ولا قرارا ارتجاليا اتخذته الحكومة خارج السياق الدولي، بل تندرج ضمن ضمانات مالية وجبائية تطلبها الفيفا من الدول المنظمة، بهدف توفير الشروط القانونية والاقتصادية اللازمة لإنجاح البطولة، وهو ما يجعل التعامل معها بمنطق التخوين أو التفريط في السيادة قراءة سياسية بعيدة عن جوهر الملف.
ويؤكد مشروع قانون المالية لسنة 2027 أن التدابير المقترحة تروم تنزيل الضمانات الجبائية التي التزم بها المغرب خلال مسار ترشحه لاستضافة البطولة، مع تحديد نطاقها في الهيئات والعمليات المرتبطة بتنظيم المنافسة والتظاهرات المتصلة بها.
ولا يعني ذلك أن الإعفاءات خارج النقاش، أو أنها لا تستحق التقييم من زاوية الكلفة والعائد الاقتصادي، بل إن النقاش المسؤول يقتضي التمييز بين الالتزامات المرتبطة بتنظيم حدث عالمي وبين الادعاءات التي تقدمها باعتبارها تنازلا شاملا عن الحقوق السيادية للدولة.
إعفاءات مرتبطة بالمنافسة وليست تفويضا مفتوحا
إن جوهر النقاش لا يكمن في وجود إعفاءات من عدمه، وإنما في تحديد الجهات المستفيدة، وطبيعة العمليات المشمولة، والمدة الزمنية التي ستظل خلالها هذه التدابير سارية.
فالمقتضيات الواردة في مشروع قانون المالية لسنة 2027 تتحدث عن إعفاءات مؤقتة تشمل الضريبة على الشركات، والضريبة على القيمة المضافة، والرسوم الجمركية، وواجبات التسجيل وغيرها، لفائدة الفيفا والهيئات المرتبطة بها، وفق شروط محددة تتصل بتنظيم كأس العالم والفعاليات المرتبطة بها.
كما تشمل التدابير بعض الاتحادات الرياضية ومقدمي الخدمات والمتعاقدين الذين تحددهم الفيفا، إلى جانب إعفاءات مرتبطة بمكافآت وتعويضات بعض المشاركين في المنافسة.
غير أن هذه المقتضيات لا تعني، من حيث المبدأ، إعفاء جميع الأنشطة الاقتصادية في المغرب، ولا تمنح القطاعات التجارية والصناعية والسياحية امتيازات ضريبية عامة لمجرد ارتباطها بالمونديال.
وهنا تحديدا، يظهر الفرق بين النقاش الاقتصادي المسؤول والمزايدة السياسية التي تسعى إلى تقديم التدابير الجبائية وكأنها تنازل عن السيادة الوطنية.
إسبانيا والبرتغال.. الاستضافة المشتركة تفرض قراءة دولية
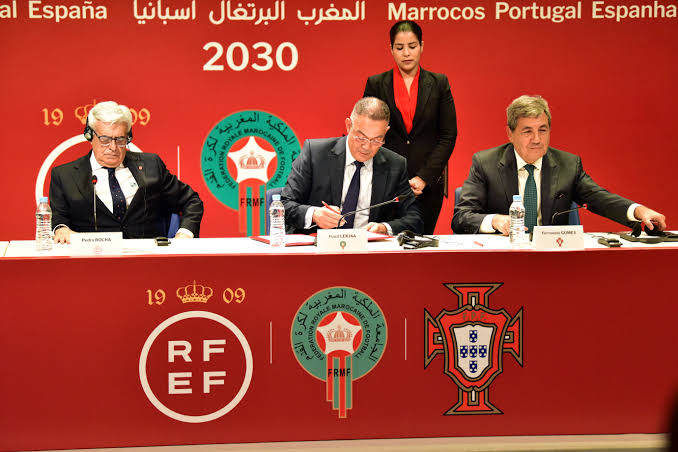
إن المغرب لا ينظم كأس العالم 2030 بمفرده، بل في إطار استضافة مشتركة مع إسبانيا والبرتغال، وهو ما يفرض التعامل مع الملف باعتباره منظومة دولية متكاملة، لا مجرد قرار داخلي يمكن فصله عن شروط الفيفا ومتطلبات التنظيم.
وقد سبق للفيفا أن أدرج ضمانات ضريبية ضمن متطلبات استضافة كأس العالم، بما يشمل إعفاءات مرتبطة بالهيئات المنظمة والأنشطة ذات الصلة بالمنافسة، مع تحديد نطاق المستفيدين والعمليات المعنية.
وتؤكد وثائق الفيفا الخاصة بمتطلبات استضافة مونديال 2030 أن الضمانات الضريبية تدخل ضمن الإطار الذي تطلبه الهيئة الدولية من الدول المرشحة.
لكن ذلك لا يبرر القول إن الأنظمة الجبائية في المغرب وإسبانيا والبرتغال متطابقة في جميع التفاصيل، إذ تظل لكل دولة خصوصيتها القانونية والتشريعية، كما أن تطبيق الإعفاءات يخضع للقوانين الوطنية والالتزامات الدولية ذات الصلة.
وعليه، فإن المقارنة الصحيحة تقتضي فحص النصوص والضمانات المعتمدة في كل دولة، بدل الاكتفاء بالشعارات السياسية أو تقديم معلومات غير دقيقة حول طبيعة الالتزامات الدولية.
فوزي لقجع.. استحقاق رياضي لا علاقة له بجباية الدولة
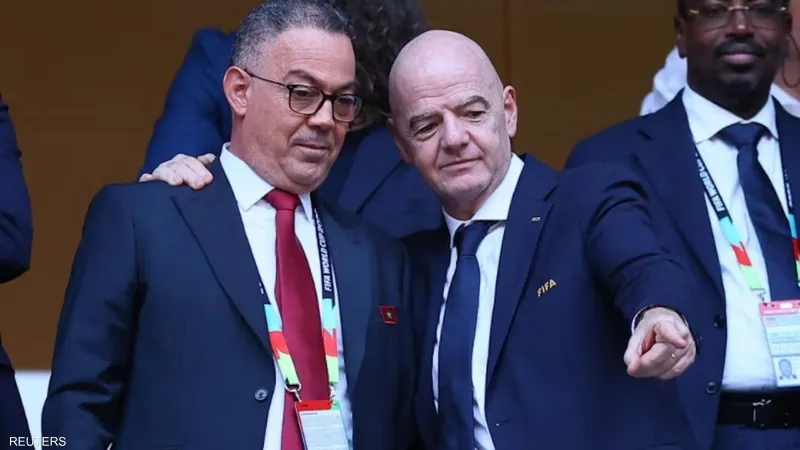
وفي محاولة واضحة لتحويل النقاش الجبائي إلى مواجهة سياسية، يستهدف العباس الومغاري فوزي لقجع، رئيس الجامعة الملكية المغربية لكرة القدم، عبر خلط الملفات المرتبطة بتنظيم كأس العالم مع موقعه داخل المؤسسات الرياضية الدولية.
غير أن عضوية لقجع في مجلس الفيفا تندرج ضمن مسار التمثيلية الرياضية الدولية، ولا ينبغي الخلط بينها وبين التدابير الضريبية التي تناقشها الحكومة في إطار مشروع قانون المالية.
فالمكافآت والتعويضات المرتبطة بالمهام الرياضية الدولية تخضع للأنظمة المعمول بها داخل الهيئات المعنية، ولا يمكن اعتبارها، دون تقديم أدلة قانونية واضحة، جزءا من الامتيازات الجبائية المخصصة لتنظيم البطولة.
إن محاولة شخصنة النقاش واستهداف المسؤولين بدل مناقشة النصوص القانونية لا تقدم للمواطن أي جواب حول الكلفة المالية الحقيقية للإعفاءات، ولا حول انعكاساتها على الاقتصاد الوطني.
والأجدر بالنائب البرلماني أن يطرح أسئلة دقيقة بشأن حجم الإيرادات الضريبية التي قد تتأثر بهذه التدابير، والجهات المستفيدة منها، وآليات مراقبتها، والضمانات التي تمنع استغلالها خارج نطاق المنافسة.
السيادة لا تقاس بالشعارات.. بل بقدرة الدولة على إدارة مصالحها
إن تنظيم كأس العالم 2030 يمثل فرصة استراتيجية للمغرب لتعزيز بنياته التحتية، وتطوير النقل والمطارات، وتحسين جاذبيته السياحية والاستثمارية، وترسيخ مكانته ضمن الاقتصاد الرياضي العالمي.
لكن نجاح هذه الفرصة لا ينبغي أن يعفي الحكومة من واجب الشفافية، أو من ضرورة توضيح الكلفة المالية للتدابير الجبائية، ومدى تناسبها مع العائد الاقتصادي المتوقع.
فالمواطن المغربي من حقه أن يعرف ما الذي ستكسبه الدولة من تنظيم البطولة، وما الذي ستتحمله من التزامات، وكيف ستتم حماية المال العام، وضمان استفادة المقاولات الوطنية من المشاريع المرتبطة بهذا الحدث.
وفي المقابل، فإن تحويل هذه الأسئلة المشروعة إلى اتهامات سياسية جاهزة، دون تقديم معطيات دقيقة، لا يخدم الرقابة البرلمانية ولا يعزز النقاش الديمقراطي.
الخلاصة أن الإعفاءات الضريبية المرتبطة بمونديال 2030 تستحق نقاشا اقتصاديا وقانونيا جادا، لكنها لا يمكن اختزالها في ادعاء التفريط في السيادة الوطنية.
فالمغرب، وهو يستعد لاستضافة هذا الحدث العالمي إلى جانب إسبانيا والبرتغال، مطالب بالتوفيق بين احترام التزاماته الدولية، وحماية مصالحه المالية، وضمان أن تتحول البطولة إلى رافعة تنموية حقيقية.
أما المزايدات السياسية، فلن تعوض غياب الأرقام، ولن تقدم للمغاربة إجابات حول الكلفة والعائد، ولن تجعل من النقد البرلماني أكثر جدية بمجرد استهداف الأشخاص.