
مونديال 2030 يفتح نقاش الإعفاءات الضريبية بالمغرب.. بين متطلبات الفيفا وحماية الموارد العمومية
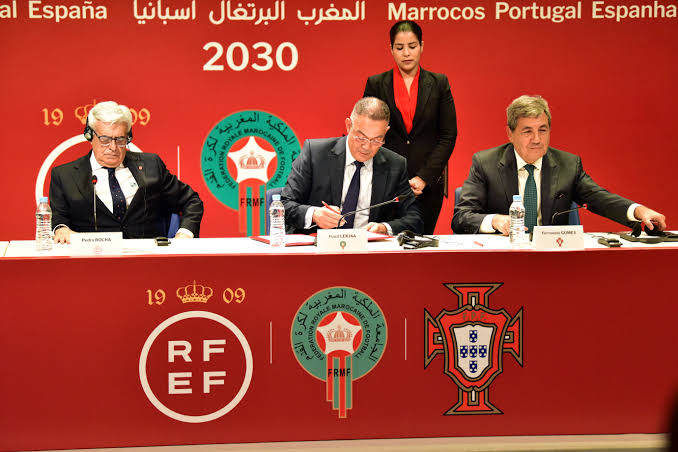
مع اقتراب تنظيم كأس العالم 2030، يعود ملف الامتيازات الضريبية والجمركية التي يطلبها الاتحاد الدولي لكرة القدم «فيفا» إلى واجهة النقاش، في ظل توجه المغرب إلى اعتماد تدابير خاصة لتسهيل تنظيم البطولة، مقابل تساؤلات بشأن نطاق المستفيدين منها، وحجم الكلفة التي قد تتحملها الخزينة العامة، ومدى التوازن بين متطلبات التنظيم الدولي وحماية الموارد المالية للدولة.
ويأتي هذا النقاش في سياق مشروع قانون المالية المغربي لسنة 2027، الذي يتضمن مقتضيات ضريبية وجمركية مرتبطة بتنظيم مونديال 2030، تشمل الفيفا وجهات أخرى مرتبطة بالبطولة، من بينها اتحادات كروية وجهات للبث ومقدمو خدمات ومتعاقدون، وفق شروط تختلف بحسب طبيعة المستفيد والعمليات المعنية.
ولا يتعلق النقاش بمجرد منح إعفاءات لهيئة رياضية دولية، بل بمدى امتداد هذه التسهيلات إلى شبكة واسعة من الجهات التي تشتغل ضمن المنظومة التنظيمية والتجارية للبطولة، وهو ما يطرح ضرورة تحديد المستفيدين بدقة، وضبط العمليات المشمولة، وتقييم انعكاسات هذه التدابير على الإيرادات العمومية.
الفيفا والامتيازات الضريبية.. شروط التنظيم تحت المجهر
تفرض استضافة كأس العالم ترتيبات مالية وقانونية معقدة، بالنظر إلى حجم البطولة، وتعدد الشركاء، وحقوق البث والتسويق، والعمليات التجارية المرتبطة بها.
وفي هذا السياق، يسعى الفيفا إلى توفير بيئة ضريبية وجمركية تتيح له وللجهات المرتبطة بالتنظيم تنفيذ العمليات المطلوبة خلال البطولة، وفق التفاهمات التي يتم التوصل إليها مع الدول المستضيفة.
غير أن طبيعة هذه المطالب تثير إشكالا يتعلق بالحدود التي ينبغي أن تقف عندها الامتيازات، خصوصا عندما تتجاوز الهيئة المنظمة إلى اتحادات وطنية وشركات ومتعاملين اقتصاديين يستفيدون من عقود مرتبطة بالحدث.
وتكمن أهمية النقاش المغربي في أن الإعفاءات المقترحة لا ينبغي تقييمها فقط من زاوية قدرتها على تسهيل تنظيم المونديال، بل أيضا من خلال مدى وضوح شروط الاستفادة، والضمانات التي تمنع توسيع نطاقها خارج العمليات المرتبطة مباشرة بالبطولة.
فكلما اتسعت دائرة المستفيدين، ازدادت الحاجة إلى آليات دقيقة للتتبع والمراقبة، بما يضمن عدم تحول الامتيازات الاستثنائية إلى نظام واسع يصعب قياس كلفته أو تحديد انعكاساته على الموارد العمومية.
الولايات المتحدة وكندا.. اعتراضات على كلفة الاستضافة
تكشف التجربة الأمريكية والكندية خلال الاستعدادات لكأس العالم 2026 أن مطالب الفيفا بشأن الإعفاءات الضريبية والالتزامات القانونية لم تحظ بقبول موحد لدى المدن المستضيفة.
ففي الولايات المتحدة، يتمتع الفيفا بوضع ضريبي معفى منذ كأس العالم 1994، غير أن هذا الامتياز لم يكن يشمل تلقائيا الاتحادات الوطنية الـ48 المشاركة في نسخة 2026.
وأفادت صحيفة «الغارديان» في أبريل 2026 بأن الفيفا لم يتمكن في البداية من الحصول على إعفاء ضريبي شامل لهذه الاتحادات، وهو ما كان يمكن أن يعرض بعضها لأداء ضرائب على مداخيل معينة مرتبطة بالبطولة.
وبعد مفاوضات مع وزارة الخزانة الأمريكية، أتيح للاتحادات الوطنية التقدم بطلبات للاستفادة من الإعفاءات الفيدرالية بموجب المادة 501(c)(3) من قانون الضرائب الأمريكي.
غير أن هذا المسار لم يكن بمثابة إعفاء تلقائي لجميع الاتحادات، كما أن الضرائب المحلية المرتبطة ببعض الولايات والمدن قد تظل قائمة، بحسب طبيعة العمليات المعنية.
وتبرز هذه المعطيات أن الامتيازات التي يتمتع بها الاتحاد الدولي لا تعني بالضرورة امتدادها إلى جميع الأطراف المشاركة في البطولة، وهو ما يطرح أهمية الفصل بين الوضع الضريبي للهيئة المنظمة والوضع القانوني والمالي للاتحادات الوطنية.
ولم يقتصر الخلاف على الضرائب، بل امتد إلى شروط استضافة المباريات.
ففي عام 2018، انسحبت مدينة شيكاغو من سباق استضافة مباريات مونديال 2026، إلى جانب مدن أمريكية أخرى، بسبب اعتراضات مرتبطة بالالتزامات المالية والمخاطر المحتملة على أموال دافعي الضرائب.
كما اعترضت مدينة فانكوفر الكندية على شروط الفيفا، التي تضمنت إعفاءات ضريبية وإخضاع الاتفاقات للقانون السويسري، معتبرة أن هذه الالتزامات قد تفرض تكاليف ومخاطر قانونية غير واضحة على المدينة.
وتؤكد هذه التجارب أن استضافة كأس العالم لا تقتصر على توفير الملاعب والبنيات التحتية، بل تشمل أيضا التفاوض بشأن توزيع المسؤوليات المالية والقانونية، ومدى قبول الحكومات والمدن بتحمل التزامات إضافية لفائدة الجهة المنظمة.
قطر والبرازيل وروسيا.. الإعفاءات جزء من ترتيبات المونديال
في المقابل، اعتمدت دول استضافت بطولات كبرى أنظمة قانونية خاصة تضمنت تسهيلات ضريبية وجمركية مرتبطة بتنظيم المنافسات.
ففي قطر، تم اعتماد إطار قانوني خاص بكأس العالم 2022، شمل إعفاءات وتسهيلات لفائدة الفيفا وجهات وهيئات مرتبطة بالتنظيم، من بينها اتحادات وموردون ومقدمو خدمات، وفقا للشروط المحددة في التشريعات والقرارات ذات الصلة.
أما البرازيل، فقد أقرت القانون رقم 12.350 لسنة 2010، الذي تضمن تدابير ضريبية خاصة بكأس القارات 2013 وكأس العالم 2014.
وشملت هذه التسهيلات الفيفا وفرعه المحلي وبعض العمليات المحددة المرتبطة بالبطولتين، فضلا عن سلع وواردات تدخل ضمن الترتيبات التنظيمية.
ولم تكن تلك التدابير إعفاء عاما لجميع الأنشطة التجارية للجهات المعنية، بل ارتبطت بنطاق قانوني وشروط محددة.
وفي روسيا، وضع القانون الاتحادي رقم 108-FZ الصادر في يونيو 2013 إطارا قانونيا خاصا بتنظيم كأس العالم 2018 وكأس القارات 2017، تضمن أحكاما تتعلق بالضرائب والجمارك والجهات المشاركة في التنظيم.
وتوضح هذه التجارب أن الإعفاءات الضريبية يمكن أن تشكل جزءا من الترتيبات التي تعتمدها الدول المستضيفة لتيسير تنظيم البطولات الكبرى، غير أن طبيعتها وحجمها والجهات المستفيدة منها تختلف من تجربة إلى أخرى.
وبالتالي، فإن الاستناد إلى سوابق دولية لا يكفي وحده لتبرير جميع الامتيازات المقترحة، بل يقتضي مقارنة دقيقة بين نطاق الإعفاءات ومدتها وشروطها والعمليات التي تشملها.
فرنسا.. المجلس الدستوري يضع حدودا للامتيازات الرياضية
وتقدم فرنسا تجربة مختلفة في التعامل مع الإعفاءات الضريبية المرتبطة بالقطاع الرياضي.
ففي ديسمبر 2023، ألغى المجلس الدستوري الفرنسي مقتضيات ضريبية كانت تهدف إلى تشجيع الاتحادات الرياضية الدولية المعترف بها من اللجنة الأولمبية الدولية على نقل مقراتها إلى فرنسا.
وكان النظام المعني يتضمن إعفاءات ضريبية لفائدة الاتحادات وبعض العاملين فيها، غير أن المجلس اعتبر أن منح هذه الامتيازات استنادا إلى الاعتراف الصادر عن اللجنة الأولمبية الدولية وحده لا يستند إلى معايير موضوعية وعقلانية كافية، بما يمس مبدأ المساواة أمام الأعباء العامة.
ورغم أن هذه القضية لا تتعلق مباشرة بإعفاءات الفيفا الخاصة باستضافة كأس العالم، فإنها تبرز أهمية إخضاع الامتيازات الضريبية لمعايير قانونية واضحة، وعدم منحها بصورة قد تثير إشكالات تتعلق بالمساواة أو بتوزيع الأعباء العامة.
وتكشف التجربة الفرنسية أن الاعتبارات الاقتصادية المرتبطة باستقطاب المؤسسات الرياضية الدولية لا تعفي السلطات من ضرورة احترام الضوابط الدستورية، وهو ما يجعل التوازن بين جاذبية الاستثمار وحماية المبادئ القانونية عنصرا أساسيا في أي نظام ضريبي استثنائي.
المغرب أمام اختبار تحديد المستفيدين وكلفة الإعفاءات
بالنسبة إلى المغرب، تبرز أهمية مشروع قانون المالية لسنة 2027 من خلال طبيعة الامتيازات المقترحة والجهات التي يمكن أن تستفيد منها، خصوصا في ظل تعدد الأطراف المرتبطة بتنظيم كأس العالم.
فالإعفاءات الموجهة مباشرة إلى الفيفا لا تطرح بالضرورة الإشكالات نفسها التي قد تثيرها التسهيلات الممنوحة للاتحادات الوطنية أو الشركات التجارية أو مقدمي الخدمات والمتعاقدين.
ومن هنا، يصبح تحديد المستفيدين ونطاق العمليات المشمولة بالامتيازات مسألة أساسية لضمان وضوح النظام المقترح، وتفادي أي توسع غير مضبوط في الاستفادة من الإعفاءات.
كما يطرح المشروع سؤالا يتعلق بالكلفة المالية لهذه التدابير، ومدى توفر تقديرات دقيقة للإيرادات الضريبية والجمركية التي قد تتنازل عنها الدولة خلال فترة تنظيم البطولة.
ولا يتعلق الأمر فقط بحجم الإعفاءات الممنوحة، بل أيضا بمدى قدرتها على تحقيق أهداف اقتصادية واضحة، سواء من خلال استقطاب الاستثمارات، أو تنشيط السياحة، أو خلق فرص الشغل، أو تعزيز موقع المغرب ضمن منظومة التظاهرات الرياضية الدولية.
وتزداد أهمية هذا التقييم بالنظر إلى أن تنظيم المونديال يتطلب استثمارات كبيرة في البنيات التحتية والنقل والخدمات، وهو ما يجعل تحديد العلاقة بين الامتيازات الممنوحة والمردودية الاقتصادية المنتظرة أمرا ضروريا.
بين جاذبية المونديال وحماية المال العام
لا يمكن التعامل مع الإعفاءات الضريبية المرتبطة بكأس العالم باعتبارها امتيازات استثنائية غير مسبوقة، إذ سبق لعدد من الدول المستضيفة اعتماد ترتيبات مماثلة لتسهيل تنظيم البطولة.
لكن التجارب الدولية تكشف في الوقت نفسه أن هذه التسهيلات قد تتحول إلى موضوع خلاف عندما تتسع دائرة المستفيدين، أو عندما تفرض على المدن والحكومات التزامات مالية وقانونية لا تتناسب مع قدراتها أو مع العائد المتوقع من الاستضافة.
فالولايات المتحدة وكندا أظهرتا أن شروط الفيفا يمكن أن تواجه اعتراضات من الجهات المحلية، بينما اعتمدت قطر والبرازيل وروسيا أنظمة خاصة لتنظيم البطولات، في حين أبرزت فرنسا حدودا دستورية لبعض الامتيازات الضريبية الممنوحة للاتحادات الرياضية الدولية.
وبالنسبة إلى المغرب، فإن التحدي لا يكمن في رفض الإعفاءات من حيث المبدأ، ولا في اعتبارها شرطا لا يمكن مناقشته، بل في تحديد نطاقها وضمان ارتباطها المباشر بتنظيم البطولة.
ويظل من الضروري أن تتضمن التدابير المقترحة وضوحا بشأن الجهات المستفيدة، والعمليات المشمولة، والمدة الزمنية للإعفاءات، وآليات الرقابة والتتبع، فضلا عن تقديم تقدير للكلفة المحتملة على الموارد العمومية.
وبين متطلبات الفيفا لإنجاح مونديال 2030، وضرورة الحفاظ على التوازنات المالية للدولة، يجد المغرب نفسه أمام اختبار تدبير امتيازات بطولة عالمية من دون تحويلها إلى أعباء غير محسوبة على المال العام.
فنجاح التنظيم لا يقاس فقط بجودة الملاعب والبنيات التحتية، بل أيضا بقدرة الدولة على التفاوض بشأن شروط الاستضافة، وضمان أن تكون التسهيلات الضريبية أداة لخدمة المصلحة الاقتصادية الوطنية، لا امتيازات مفتوحة يصعب ضبط حدودها ومردوديتها.